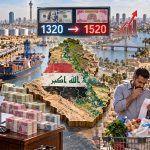
إن معالجة الأزمات المالية في العراق لا ينبغي أن تبدأ من جيب المواطن، ولا أن تقوم على تحميله تبعات الفساد الحزبي وسوء إدارة الموارد العامة من خلال خفض قيمة الدينار مقابل العملات الأجنبية. فهناك خيارات إصلاحية يمكن أن تسهم في تنشيط الاقتصاد وتعزيز السيولة داخل الجهاز المصرفي، وفي مقدمتها الانتقال التدريجي إلى الدفع الإلكتروني وإعادة استقطاب الأموال المتداولة والمكتنزة خارج المصارف.
إن توحيد التعاملات المالية عبر وسائل الدفع الإلكتروني، ومنح المواطنين والتجار فترة انتقالية تتراوح بين سنة وسنتين لتقليص الاعتماد على النقد، يمكن أن يشكل خطوة مهمة في إعادة جزء من الكتلة النقدية إلى الدورة المصرفية الرسمية. فالأموال التي يحتفظ بها التجار وأصحاب رؤوس الأموال والأفراد في المنازل والمحال والمخازن الخاصة لا تؤدي الدور التمويلي الذي يمكن أن تؤديه عندما تتحول إلى ودائع مصرفية قابلة للتوظيف في النشاط الاقتصادي.
وتكشف البيانات حجم هذه المشكلة، إذ تشير الأرقام المنسوبة إلى البنك المركزي العراقي حتى حزيران 2026 إلى أن النقد الموجود خارج المصارف بلغ نحو 102 تريليون دينار، بما يعادل قرابة 92% من إجمالي النقد المصدر. وهذه أموال ضخمة، وإن كان جزء منها ضرورياً للتعاملات اليومية، فإن استقطاب نسبة منها إلى الجهاز المصرفي يمكن أن يعزز قاعدة الودائع ويفتح مجالاً أوسع للتمويل والاستثمار.
وعندما يصبح التعامل التجاري والخدمي قائماً على الدفع الإلكتروني بصورة تدريجية ومدروسة، ستتراجع الحاجة إلى الاحتفاظ بمبالغ نقدية كبيرة، لأن التاجر سيتمكن من تسديد التزاماته واستلام مستحقاته عبر الحسابات المصرفية، بينما يستطيع المواطن إنجاز معاملاته اليومية من دون الاعتماد الكامل على النقد. وهنا يمكن أن تبدأ عملية انتقال حقيقية من اقتصاد نقدي محدود الوساطة المصرفية إلى اقتصاد تتحرك فيه الأموال عبر مؤسسات مالية منظمة.
ولا تكمن أهمية هذا التحول في تغيير وسيلة الدفع وحدها، وإنما في توسيع قدرة المصارف على تعبئة المدخرات وتوجيهها نحو تمويل المشروعات الإنتاجية والاستثمارية. فكلما ازدادت الودائع المستقرة، تحسنت قدرة المصارف المؤهلة على توفير الائتمان للصناعة والزراعة والمشروعات الصغيرة والمتوسطة، شريطة وجود إدارة مصرفية سليمة وضوابط فعالة للمخاطر.
وتزداد أهمية هذا المقترح عند النظر إلى أهداف الاستراتيجية الوطنية للشمول المالي التي أطلقها البنك المركزي العراقي للفترة 2025–2029، والتي تستهدف رفع نسبة امتلاك الحسابات المصرفية أو الإلكترونية إلى 50% بحلول عام 2030، وفق ما أعلنه صندوق النقد العربي. وهذا يؤكد أن توسيع التعامل المصرفي يمثل حاجة اقتصادية فعلية، لكنه يتطلب تسريع التنفيذ وتحويل الأهداف المعلنة إلى نتائج ملموسة.
صندوق النقد العربي
غير أن الهدف لا ينبغي أن يكون مصادرة الأموال أو معاقبة المواطنين على الاحتفاظ بالنقد، وإنما خلق بيئة اقتصادية تجعل الإيداع المصرفي واستخدام الحسابات الخيار الأكثر أماناً وسهولة وجدوى. فالمواطن الذي لا يثق بقدرته على سحب أمواله عند الحاجة، أو يخشى تعقيدات التحويل وارتفاع العمولات، لن يتخلى عن النقد بمجرد صدور قرار حكومي يلزمه بالدفع الإلكتروني.
ولذلك يجب أن يسبق هذا التحول إصلاح حقيقي في القطاع المصرفي، يتضمن ضمان حقوق المودعين، وتعزيز الملاءة المالية للمصارف، وتسهيل السحب والتحويل، وتطوير البنية التحتية الرقمية، وتوفير أنظمة فعالة لحماية الحسابات والمعاملات. كما ينبغي إخضاع المصارف لرقابة مهنية تحول دون توظيف الودائع في أنشطة عالية المخاطر أو منح الائتمان على أساس المحسوبية والنفوذ السياسي.
ويمكن تنفيذ السياسة المقترحة خلال فترة انتقالية مدتها سنة أو سنتان، تبدأ بتوسيع الدفع الإلكتروني في المؤسسات الحكومية والمعاملات التجارية الكبيرة، ثم الانتقال تدريجياً إلى تحديد سقوف للتعاملات النقدية، مع مراعاة ظروف الأسواق الصغيرة والمناطق التي تفتقر إلى الخدمات المصرفية والاتصالات. أما الإلغاء الكامل للتعامل النقدي خلال هذه المدة، فقد لا يكون واقعياً، ولذلك ينبغي أن ينصب الهدف على تقليصه إلى الحدود التي تسمح بها جاهزية النظام المالي.
ومن الضروري أيضاً أن يقترن توسيع الودائع بإصلاح آليات التمويل المصرفي، لأن انتقال النقد إلى الحسابات لا يعني تلقائياً تحوله إلى قروض منتجة، كما أنه لا يوفر إيرادات مباشرة للخزينة العامة. لكن تحسين الوساطة المالية وزيادة التمويل الموجه للقطاع الخاص يمكن أن يدعما النشاط الاقتصادي ويوسعا القاعدة الإنتاجية والضريبية على المدى المتوسط.
إن جوهر الفكرة هو نقل العراق من اقتصاد يعتمد بصورة واسعة على النقد المكتنز خارج المصارف إلى اقتصاد تتحرك فيه المدخرات عبر الجهاز المصرفي، وتتحول من أموال معطلة عن الوساطة المالية إلى ودائع وتمويل واستثمار وإنتاج. وهذه العملية يمكن أن تسهم في تعميق القطاع المالي وتقليل الاعتماد على الحلول النقدية المؤقتة، لكنها لا تغني عن مكافحة الفساد وترشيد الإنفاق العام وإصلاح إدارة الإيرادات.
فبدلاً من معالجة الاختلالات المالية عبر خفض قيمة الدينار وتحميل المواطن كلفة ارتفاع الأسعار وتراجع القوة الشرائية، ينبغي أن تبدأ الدولة بإصلاح المؤسسات المصرفية واستعادة الثقة بها، وتعبئة الموارد المالية المحلية، وتوجيهها نحو القطاعات التي تولد الإنتاج وفرص العمل.
إن الإصلاح الاقتصادي الحقيقي لا يبدأ بإضعاف قيمة رواتب المواطنين ومدخراتهم، وإنما بإصلاح النظام الذي يدير أموال البلاد. والعراق لا تنقصه الموارد بقدر ما يحتاج إلى إدارة مالية ومصرفية قادرة على تحريك الأموال وتوظيفها بكفاءة، حتى تصبح المصارف أداة لتمويل الاقتصاد وتنشيطه، بدلاً من أن يبقى المواطن هو الطرف الذي يتحمل تبعات كل أزمة مالية.