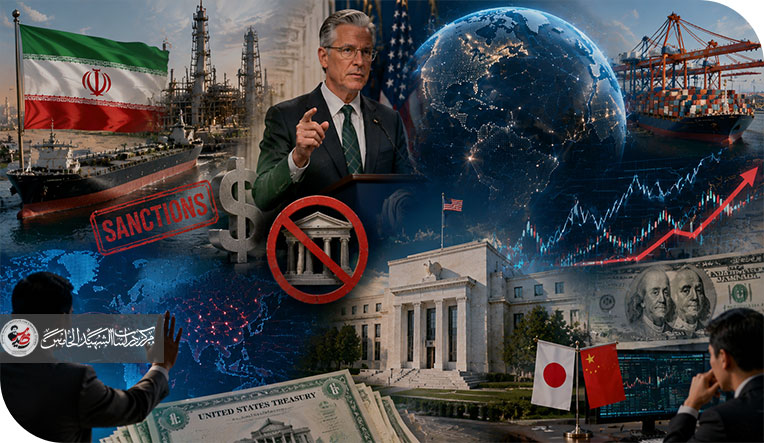
في الرابع والعشرين من أغسطس/آب 2026، أطلق وزير الخزانة الأميركي سكوت بيسنت حملة عقوبات جديدة ضد إيران تحت مسمى «عملية المنبوذ الاقتصادي» (Operation Economic Outcast) مستهدفة أكثر من ستين فرداً وكياناً وسفينة مرتبطة بشبكات النفط والتمويل والتكنولوجيا والبرامج العسكرية الإيرانية. لكن أهمية الإعلان لم تكن في عدد العقوبات الجديدة وحده، بل في الرسالة الموجهة إلى الأطراف الثالثة: استمرار التعامل الاقتصادي مع إيران قد يعرّض البنوك والشركات والدول إلى العقوبات الثانوية، وصولاً إلى حرمان المؤسسات المخالفة من الوصول إلى النظام المالي القائم على الدولار.
بيسنت نفسه لخّص المعضلة التي تواجه واشنطن عندما سُئل عن سبب عدم فرض العقوبات القصوى دفعة واحدة، فقال: «لماذا أريد تفجير النظام المالي العالمي؟»، موضحاً أن واشنطن تمنح الأطراف المعنية فرصة لتعديل سلوكها، وإلا فعليها أن تتوقع الخروج من منظومة الدولار.
هذه العبارة تطرح سؤالاً يتجاوز إيران: إذا كانت قوة العقوبات الأميركية مستمدة أساساً من مركزية الدولار في الاقتصاد العالمي، فإلى أي مدى تستطيع واشنطن توسيع استخدام هذه القوة قبل أن تبدأ العقوبات نفسها بإضعاف الأصل الذي يمنحها فعاليتها؟
المسألة هنا ليست أن الولايات المتحدة ستتحول فجأة إلى «منبوذ اقتصادي»، ولا أن الدولار على وشك فقدان مكانته. فالعملة الأميركية لا تزال بعيدة عن وجود منافس قادر على الحلول محلها. لكن الإفراط في تحويل الوصول إلى الدولار وسوق الخزانة الأميركية إلى أداة مشروطة سياسياً قد يخلق، بمرور الوقت، حوافز متزايدة لدى الحكومات والمصارف المركزية والمستثمرين لبناء بدائل تقلل اعتمادهم على المنظومة المالية الأميركية.
القوة الأميركية تبدأ من سوق الدين
من الخطأ اختزال هيمنة الدولار في «البترودولار» وحده. تسعير النفط بالدولار كان ولا يزال عاملاً مهماً في تعزيز الطلب الدولي على العملة الأميركية، لكنه جزء من بنية أوسع كثيراً تقوم على حجم الاقتصاد الأميركي، وسيولة أسواق رأس المال، وعمق سوق سندات الخزانة، وانتشار الدولار في التجارة والتمويل والمدفوعات الدولية.
وفق بيانات صندوق النقد الدولي، مثّل الدولار 57.1% من احتياطيات النقد الأجنبي العالمية المعلنة في الربع الأول من 2026، بينما تشير بيانات الاحتياطي الفيدرالي إلى أن الدولار يؤدي دوراً يفوق كثيراً وزن الولايات المتحدة في الاقتصاد والتجارة العالميين، ويظل العملة الرئيسية في التمويل الدولي والمدفوعات العابرة للحدود.
هذه الهيمنة تمنح الولايات المتحدة امتيازاً استثنائياً: قدرتها على إصدار كميات هائلة من الدين بعملتها الوطنية مع وجود طلب عالمي مستمر على الأصول الدولارية.
ولهذا أصبحت سوق سندات الخزانة ركناً أساسياً في القوة الاقتصادية الأميركية. فقد تجاوز الدين الفيدرالي الأميركي في 2026 مستوى 40 تريليون دولار، فيما يتوقع مكتب الميزانية في الكونغرس أن تبلغ مدفوعات الفائدة الصافية للحكومة نحو تريليون دولار خلال السنة المالية 2026.
كل ارتفاع دائم في عوائد السندات يعني بالتالي أن واشنطن ستعيد تمويل أجزاء متزايدة من ديونها بشروط أكثر كلفة. ومن هنا تصبح الثقة بسوق الخزانة مسألة تتجاوز أسواق المال إلى صلب قدرة الدولة الأميركية على تمويل نفسها.
اليابان واختفاء عصر الأموال شبه المجانية
لعقود، ساهمت السياسة النقدية اليابانية شديدة التيسير في توفير مصدر ضخم للسيولة العالمية. اقترض المستثمرون بالين بأسعار فائدة منخفضة للغاية ثم استثمروا الأموال في أصول أعلى عائداً، بما فيها سندات الخزانة الأميركية؛ وهي الآلية المعروفة بـ تجارة الفائدة أو Carry Trade.
لكن البيئة التي أنتجت هذه التدفقات بدأت تتغير.
أدت صدمة أسعار الطاقة المرتبطة بالصراع مع إيران واضطرابات الملاحة في الخليج إلى زيادة الضغوط التضخمية في اليابان، وهي دولة شديدة الاعتماد على الطاقة المستوردة. ومع ضعف الين، ارتفعت كلفة الواردات بصورة إضافية، ما دفع بنك اليابان تدريجياً بعيداً عن الحقبة الطويلة للفائدة الصفرية. وفي يونيو/حزيران 2026 رفع البنك سعر الفائدة إلى 1%، وهو أعلى مستوى منذ نحو ثلاثة عقود.
النتيجة هي تضييق الفارق بين العائد داخل اليابان والعائد المتاح في الخارج، خصوصاً بعد احتساب تكلفة التحوط من مخاطر سعر الصرف. وهذا يضعف تدريجياً منطق الاقتراض الرخيص بالين لشراء الأصول الدولارية.
الأكثر حساسية أن اليابان ما تزال أكبر حامل أجنبي منفرد لسندات الخزانة الأميركية. وتظهر بيانات الخزانة أن حيازاتها تراجعت من نحو 1.21 تريليون دولار في أبريل/نيسان إلى 1.117 تريليون دولار في يونيو/حزيران 2026. وانخفضت حيازات الصين بدورها إلى 633 مليار دولار، وهو أدنى مستوى لها منذ 2008. وبلغ إجمالي الحيازات الأجنبية من سندات الخزانة 9.3 تريليون دولار تقريباً في يونيو.
هذا لا يعني أن طوكيو بدأت تصفية سنداتها بصورة جماعية لتمويل الدفاع عن الين. بل إن واشنطن وطوكيو استخدمتا أدوات تدخل وسيولة تهدف جزئياً إلى تجنب مثل هذا السيناريو. لكن مجرد الحاجة إلى تصميم تدخلات تمنع اليابان من بيع كميات كبيرة من السندات الأميركية يكشف حساسية العلاقة بين استقرار العملات الآسيوية واستقرار سوق الدين الأميركي.
إنذار سوق السندات
هذه الحساسية ظهرت بوضوح في أغسطس/آب. ففي 18 أغسطس ارتفع عائد سندات الخزانة الأميركية لأجل ثلاثين عاماً إلى نحو 5.33%، وهو أعلى مستوى منذ 2007، وسط تفاعل الأسواق مع أسعار النفط المرتفعة، ومخاطر التضخم، والحرب مع إيران، والتوسع في الدين الحكومي وإصدارات السندات.
وبحلول الثاني من سبتمبر/أيلول ارتفع عائد السندات الأميركية لأجل عشر سنوات إلى نحو 4.81%، مقترباً من أعلى مستوياته خلال ثلاثة أعوام.
ارتفاع العائد لا يعني بالضرورة «عزوفاً» مطلقاً عن السندات الأميركية؛ فقد يرتفع بسبب توقعات التضخم أو السياسة النقدية أو زيادة المعروض من الدين. لكنه يعني أن المستثمر أصبح يطلب سعراً أعلى مقابل الاحتفاظ بالدين الأميركي طويل الأجل، وهو بالضبط ما لا تحتاجه حكومة تعاني أصلاً من عجز مالي مرتفع وتكاليف فائدة تقترب من تريليون دولار سنوياً.
وليس من قبيل المصادفة أن وزارة الخزانة قررت في أغسطس مضاعفة حجم بعض عمليات إعادة شراء السندات طويلة الأجل من ملياري دولار إلى أربعة مليارات دولار للعملية الواحدة لتحسين السيولة واحتواء الاضطرابات في السوق. هذه العمليات محدودة مقارنة بحجم سوق الخزانة، لكنها تعكس درجة الحساسية التي بلغتها تكلفة التمويل طويل الأجل.
وهنا تظهر المفارقة: في الوقت الذي تحاول فيه وزارة الخزانة احتواء ارتفاع العوائد والمحافظة على جاذبية سنداتها، تهدد الوزارة نفسها بتوسيع نطاق الحرمان من النظام الدولاري ليشمل مؤسسات مالية في دول تمثل جزءاً مهماً من التجارة والادخار العالميين.
العقوبات قد تسرّع البحث عن البدائل
لا تستطيع الصين أو الهند أو روسيا أو تركيا أو دول الخليج إنشاء بديل كامل للدولار بقرار سياسي. فالقوة الأساسية للعملة الأميركية تنبع من تأثيرات الشبكة: الجميع يستخدم الدولار لأن الآخرين يستخدمونه، ولأن سوق الخزانة توفر حجماً وسيولة لا يمكن لأي سوق منافسة توفيرهما حالياً.
لذلك فإن الحديث عن انهيار سريع للدولار مبالغ فيه.
لكن السؤال الأكثر أهمية ليس ما إذا كانت هذه الدول تستطيع استبدال الدولار بالكامل، بل ما إذا كان بإمكانها تقليل اعتمادها عليه عند الهامش.
وهذا يحدث بالفعل عبر زيادة احتياطيات الذهب، والتسويات الثنائية بالعملات المحلية، وإنشاء بنى دفع غير غربية، وتوسيع استخدام اليوان في بعض المعاملات التجارية، وتطوير ترتيبات مالية داخل مجموعة «بريكس».
المؤشر الأكثر وضوحاً هو الذهب. فقد اشترت البنوك المركزية أكثر من ألف طن سنوياً في كل من السنوات الأخيرة، وارتفعت حيازاتها الإجمالية إلى مستويات تقترب من ذروة حقبة بريتون وودز. وفي نهاية 2025 بلغت القيمة السوقية للذهب نحو 27% من إجمالي الاحتياطيات الرسمية العالمية، متجاوزة قيمة سندات الخزانة الأميركية البالغة نحو 22% وفق حسابات البنك المركزي الأوروبي. ويجب التعامل مع الرقم بحذر، لأن جزءاً كبيراً من الارتفاع ناتج من الارتفاع الاستثنائي في سعر الذهب وليس فقط من عمليات الشراء الجديدة.
ومع ذلك، يصعب تجاهل الاتجاه. فقد وصل سعر الذهب في أواخر أغسطس 2026 إلى أكثر من 4600 دولار للأونصة في بعض جلسات التداول، وسط طلب مستمر من البنوك المركزية والمستثمرين الباحثين عن التحوط من المخاطر المالية والجيوسياسية.
الذهب لا يستطيع أن يحل محل الدولار في تمويل التجارة العالمية، لكنه يمتلك خاصية مهمة في عصر العقوبات: لا يمثل التزاماً مالياً على دولة أخرى ولا يمكن تجميده بالطريقة نفسها التي يمكن بها تجميد الاحتياطيات الموجودة داخل النظام المالي الغربي.
كلما ازدادت الدول اعتقاداً بأن احتياطياتها وأصولها الخارجية قد تصبح أداة ضغط سياسي، ازدادت القيمة الاستراتيجية لهذه الخاصية.
ماذا لو باعت الصين؟
تمتلك الصين حالياً نحو 633 مليار دولار من سندات الخزانة الأميركية. وإذا قررت بكين بيع جزء كبير منها بصورة سريعة، فمن المرجح أن تدفع أسعار السندات إلى الانخفاض والعوائد إلى الارتفاع، خصوصاً إذا جاء البيع في وقت تعاني فيه السوق أصلاً من وفرة الإصدارات ومخاوف التضخم.
لكن الصين نفسها ستدفع ثمناً مرتفعاً لمثل هذه الخطوة، لأن البيع المكثف سيخفض قيمة ما يتبقى لديها من سندات، وقد يرفع قيمة اليوان ويضر بصادراتها. ولذلك فإن السيناريو الأكثر واقعية ليس «البيع الشامل»، بل التنويع التدريجي، وهو ما تكشفه الأرقام بالفعل: انخفضت حيازات الصين من نحو 731 مليار دولار في يونيو 2025 إلى 633 ملياراً بعد عام.
الخطر على الولايات المتحدة، إذن، لا يكمن في يوم واحد تستيقظ فيه الصين واليابان وتبيعان تريليونات الدولارات من السندات، بل في تحول طويل المدى يقل فيه الطلب الرسمي الأجنبي على الدين الأميركي بالتزامن مع استمرار واشنطن في إصدار كميات متزايدة منه.
هذا المسار أكثر هدوءاً، لكنه أكثر أهمية استراتيجياً.
هرمز: الحلقة التي تربط الطاقة بالدين
تزداد هذه المخاطر إذا استمرت أزمة مضيق هرمز أو حدث تصعيد جديد يؤدي إلى إخراج كميات كبيرة من النفط والغاز من السوق.
فالارتفاع الحاد في أسعار الطاقة لا يقتصر أثره على الدول المستوردة. بالنسبة إلى الولايات المتحدة، يعني ارتفاع النفط زيادة الضغوط التضخمية، وتأخير خفض أسعار الفائدة ــ أو حتى دفع الاحتياطي الفيدرالي نحو تشديد إضافي ــ ومن ثم إبقاء عوائد سندات الخزانة مرتفعة.
هذه الحلقة ظهرت بالفعل في الأسواق. ففي مطلع سبتمبر أدى التصعيد العسكري الجديد إلى ارتفاع خام برنت إلى نحو 96 دولاراً للبرميل بالتزامن مع صعود العائد على السندات الأميركية لعشر سنوات إلى نحو 4.8%.
وهكذا يمكن للصراع مع إيران أن يرتد على الاقتصاد الأميركي عبر قناة لا تتصل بالعقوبات مباشرة: النفط يرفع التضخم، والتضخم يرفع الفائدة، والفائدة ترفع كلفة خدمة الدين الأميركي.
الخطر الآخر: الائتمان الخاص
ولا تقتصر مصادر الهشاشة على الدين الحكومي. فقد توسع سوق الائتمان الخاص بصورة هائلة خلال السنوات الأخيرة، وبلغ حجم الإقراض المباشر في هذا القطاع نحو تريليوني دولار عالمياً في 2026. ويشير صندوق النقد الدولي إلى أن نحو 15% منه، أي قرابة 300 مليار دولار، موجود في هياكل شبه سائلة تسمح بدرجات مختلفة من الاسترداد.
وتعود أهمية القطاع إلى ترابطه المتزايد مع شركات التأمين وصناديق التقاعد والبنوك ومديري الأصول. فهو ليس «فقاعة بقيمة تريليوني دولار» بالضرورة، ولا يرى صندوق النقد حتى الآن أن مخاطره النظامية خرجت عن السيطرة؛ إلا أن نموه السريع وضعف الشفافية مقارنة بالقطاع المصرفي التقليدي يجعلان منه إحدى نقاط المراقبة الأساسية في النظام المالي الأميركي والعالمي.
وفي حالة صدمة مالية تجمع بين ارتفاع الفائدة، وتراجع أسعار الأصول، وزيادة طلبات الاسترداد، يمكن أن تنتقل الضغوط عبر المؤسسات المرتبطة بهذا القطاع. وإذا تزامنت مثل هذه الصدمة مع اضطراب في سوق سندات الخزانة، فإن قدرة السلطات الأميركية على إدارة الأزمتين في وقت واحد ستكون أكثر تعقيداً.
متى تتحول القوة إلى عبء؟
العقوبات المالية الأميركية فعالة تحديداً لأن الدولار قوي، لا العكس. وكلما كانت العملة الأميركية ضرورية للتجارة والتمويل والاحتياطيات، ازدادت قدرة واشنطن على فرض تكاليف مرتفعة على من تستهدفهم.
لكن هذه العلاقة تحمل تناقضاً داخلياً.
إذا أصبحت إمكانية الوصول إلى الدولار مرتبطة على نحو متزايد بالامتثال للسياسة الخارجية الأميركية، فإن الدول التي تعتقد أنها قد تكون هدفاً مستقبلياً ستخصص موارد أكبر لبناء أدوات تقلل تعرضها للنظام الأميركي. ولن يؤدي ذلك بالضرورة إلى إسقاط الدولار، لكنه قد يقلص تدريجياً بعض الامتياز الذي تتمتع به الولايات المتحدة في تمويل نفسها.
حتى الآن، الأرقام لا تشير إلى هروب عالمي من الدولار. فهو ما يزال يمثل أكثر من 57% من احتياطيات النقد الأجنبي المعلنة، وحصته ارتفعت قليلاً في الربع الأول من 2026.
لكن الاتجاه الموازي لا يمكن تجاهله أيضاً: صعود الذهب، تراجع حيازات الصين من الخزانة، تحول السياسة النقدية اليابانية، ارتفاع العوائد الأميركية، تضخم الدين الفيدرالي إلى أكثر من 40 تريليون دولار، وتزايد استخدام واشنطن للعقوبات الثانوية.
من هنا ينبغي قراءة تردد بيسنت في فرض أقصى العقوبات دفعة واحدة. عندما يقول وزير الخزانة نفسه إنه لا يريد «تفجير النظام المالي العالمي»، فهو يعترف ضمناً بأن القوة المالية الأميركية ليست بلا حدود، وأن العقوبات التي تستطيع خنق الخصم قد تفرض، إذا تجاوزت حداً معيناً، تكلفة على مركز النظام نفسه.
وهنا تكمن المفارقة التي تواجه واشنطن: كلما استخدمت الدولار بوصفه سلاحاً، أثبتت قوة الدولار؛ لكن كلما أفرطت في استخدامه سلاحاً، منحت الآخرين سبباً أقوى لتقليل حاجتهم إليه.
لن تصبح الولايات المتحدة «المنبوذ الاقتصادي» بين ليلة وضحاها، ولن ينهار الدولار بقرار من الصين أو مجموعة بريكس. لكن الخطر الحقيقي أكثر تدرجاً: أن تتحول العقوبات من أداة تستفيد من الهيمنة المالية الأميركية إلى عامل يسرّع، ولو ببطء، عملية التحوط منها.
وفي اقتصاد يحمل أكثر من 40 تريليون دولار من الدين، ويدفع نحو تريليون دولار سنوياً كفوائد صافية، فإن الحفاظ على الثقة العالمية بالدولار وسندات الخزانة ليس مسألة رمزية، بل جزء من الأمن القومي الأميركي نفسه.
وكما نُسب إلى أمير المؤمنين علي بن أبي طالب عليه السلام: «إذا ضاقت المقادير كان الحتف في التدبير».