المقدمة
تُعدّ تقلبات الاقتصاد الأمريكي من أهم العوامل المؤثرة في مسار الاقتصاد العالمي، نظرًا إلى موقع الولايات المتحدة بوصفها واحدة من أكبر القوى الاقتصادية الدولية، فضلًا عن الدور المحوري للدولار الأمريكي باعتباره عملة احتياطية رئيسية ووسيلة أساسية في التجارة والاستثمارات والتحويلات المالية العالمية. ومن ثم، فإن أي تباطؤ ملموس في النشاط الاقتصادي الأمريكي لا يبقى محصورًا داخل الحدود الوطنية، بل تنتقل آثاره بسرعة إلى الأسواق المالية والتجارة الدولية وأسعار السلع والعملات وتدفقات رؤوس الأموال.
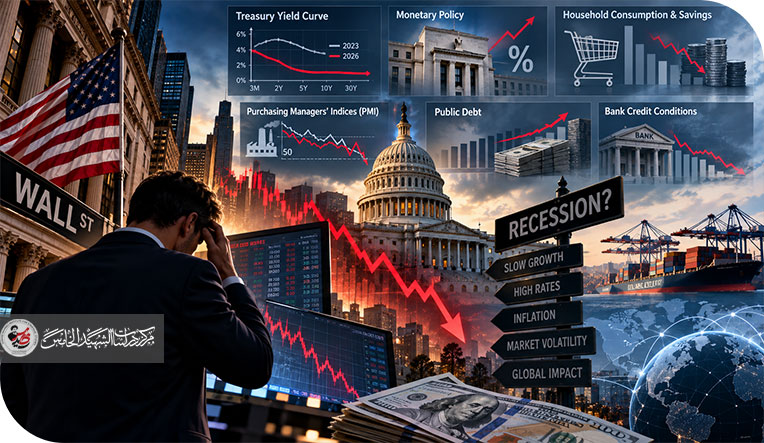
وفي هذا السياق، تشير العديد من التقارير والتحليلات الاقتصادية إلى تزايد المخاوف المرتبطة بإمكانية دخول الاقتصاد الأمريكي في مرحلة من التباطؤ الحاد أو الركود، ولا سيما في ظل تداخل مجموعة من العوامل، أبرزها استمرار آثار السياسات النقدية المتشددة، وارتفاع تكلفة الاقتراض، وتراكم الدين العام، والضغوط التضخمية، إلى جانب تراجع بعض المؤشرات المرتبطة بالاستهلاك والاستثمار والنشاط الصناعي.
ولا ينبغي النظر إلى هذه المخاطر باعتبارها نتيجة لعامل واحد، بل بوصفها حصيلة تفاعل معقد بين السياسة النقدية، والأوضاع المالية، وسلوك المستهلكين، وأداء المؤسسات الإنتاجية والمالية. ومن هنا تأتي أهمية تحليل أبرز المؤشرات التي يمكن أن تكشف اتجاه الاقتصاد الأمريكي، وبيان مدى قدرتها على تفسير مخاطر التباطؤ والركود وانعكاساتها المحتملة على الاقتصاد العالمي.
أولاً: الدلائل الاقتصادية على تباطؤ النمو ومخاطر الركود
1- انعكاس منحنى العائد
يُعد انعكاس منحنى العائد بين سندات الخزانة الأمريكية قصيرة الأجل وطويلة الأجل من المؤشرات التي تحظى باهتمام واسع في التحليل الاقتصادي، نظرًا إلى ظهوره قبل عدد من فترات الركود السابقة. ففي الظروف الاقتصادية الطبيعية، تكون عوائد السندات طويلة الأجل أعلى من عوائد السندات قصيرة الأجل بسبب المخاطر الزمنية وعدم اليقين المرتبط بالمستقبل.
لكن عندما ترتفع عوائد السندات قصيرة الأجل فوق طويلة الأجل، فإن ذلك قد يعكس توقعات المستثمرين بتراجع النشاط الاقتصادي مستقبلًا، واحتمال اتجاه الاحتياطي الفيدرالي لاحقًا إلى خفض أسعار الفائدة لدعم الاقتصاد. كما يعبر هذا الوضع عن تزايد الحذر في الأسواق وتراجع الثقة باستدامة معدلات النمو الحالية، ولذلك يُنظر إلى انعكاس منحنى العائد باعتباره إشارة تحذيرية ينبغي تحليلها بالاقتران مع المؤشرات الاقتصادية الأخرى.
2- التشديد النقدي وارتفاع أسعار الفائدة
اعتمد الاحتياطي الفيدرالي سياسة نقدية متشددة لمواجهة مستويات التضخم المرتفعة، وكان رفع أسعار الفائدة من أبرز أدوات هذه السياسة. وقد أسفر ذلك عن ارتفاع تكلفة الاقتراض بالنسبة إلى الأفراد والشركات والحكومة، الأمر الذي انعكس تدريجيًا على النشاط الاقتصادي.
فعلى مستوى الأفراد، تؤدي الفائدة المرتفعة إلى زيادة تكاليف القروض العقارية وقروض السيارات وبطاقات الائتمان، مما يقلص القدرة على الاستهلاك والاقتراض. أما بالنسبة إلى الشركات، فإن ارتفاع تكاليف التمويل قد يدفعها إلى تأجيل خطط التوسع والاستثمار أو خفض الإنفاق الرأسمالي والتوظيف.
وعندما يستمر التشديد النقدي لفترة طويلة، تتباطأ عملية خلق الائتمان في الاقتصاد، ويصبح الحصول على التمويل أكثر صعوبة، خصوصًا بالنسبة إلى المؤسسات الصغيرة والمتوسطة التي تعتمد بصورة أكبر على الاقتراض المصرفي. ومن ثم، قد تتحول السياسة التي تهدف إلى السيطرة على التضخم إلى عامل ضاغط على النمو في حال تجاوز أثرها المستوى المطلوب لتحقيق الاستقرار السعري.
3- تراجع قوة الاستهلاك العائلي وضغوط التضخم
يمثل الإنفاق الاستهلاكي مكونًا رئيسيًا في الناتج المحلي الإجمالي الأمريكي، ولذلك يُعد سلوك المستهلك من العناصر الأساسية في تقييم دورة النشاط الاقتصادي. فاستمرار ارتفاع أسعار السلع والخدمات يؤدي إلى تآكل القوة الشرائية الحقيقية للأسر، خصوصًا عندما لا تواكب الزيادات في الأجور ارتفاع تكاليف المعيشة.
كما أن تراجع المدخرات وارتفاع مستويات المديونية الاستهلاكية يمكن أن يحدّا تدريجيًا من قدرة الأسر على الحفاظ على معدلات الإنفاق السابقة. وإذا لجأ المستهلكون إلى تقليص مشترياتهم أو تأجيل الإنفاق غير الضروري، فإن الشركات تواجه انخفاضًا في الطلب على منتجاتها وخدماتها، وهو ما قد يدفعها إلى تخفيض الإنتاج والاستثمار والتوظيف.
وهكذا يمكن أن تتكون دائرة اقتصادية مترابطة تبدأ بتراجع القدرة الشرائية، ثم انخفاض الاستهلاك، فتراجع أرباح الشركات، وصولًا إلى ضعف الإنتاج والنمو.
4- المؤشرات القطاعية وتراجع النشاط الصناعي
تُظهر مؤشرات مديري المشتريات في القطاعين الصناعي والخدمي أهمية كبيرة في قياس اتجاه النشاط الاقتصادي. وعندما تنخفض هذه المؤشرات إلى مستويات تقل عن حاجز 50 نقطة، فإن ذلك يُفسر عادة باعتباره دلالة على انكماش النشاط مقارنة بالفترة السابقة.
ويكتسب القطاع الصناعي أهمية خاصة لأنه يتأثر بسرعة بالتغيرات في الطلب وتكاليف التمويل وأسعار المواد الخام. ويمكن أن يؤدي ضعف الطلب على السلع، إلى جانب ارتفاع تكاليف الاقتراض، إلى خفض الإنتاج والمخزونات والاستثمارات الجديدة.
كما يتأثر قطاع الإسكان بصورة مباشرة بأسعار الفائدة، لأن ارتفاع تكلفة التمويل العقاري يقلل قدرة الأسر على شراء المنازل، ويؤثر في نشاط البناء والمبيعات والاستثمارات المرتبطة بالعقارات. ويؤدي تباطؤ هذا القطاع بدوره إلى تأثيرات تمتد إلى قطاعات مواد البناء والأثاث والخدمات المالية والتأمين.
ثانياً: الآليات الهيكلية المؤدية إلى تباطؤ النمو
لا ترتبط مخاطر الركود الأمريكي بالعوامل الدورية قصيرة الأجل فقط، بل تتداخل معها تحديات هيكلية يمكن أن تزيد من هشاشة النمو الاقتصادي.
1- تفاقم حجم الدين العام
يمثل ارتفاع الدين الحكومي تحديًا متزايدًا للسياسة المالية، لأن ارتفاع أسعار الفائدة يؤدي إلى زيادة تكلفة خدمة هذا الدين. ومع ارتفاع المدفوعات المخصصة للفوائد، قد تقل المساحة المالية المتاحة للإنفاق على البنية التحتية والتعليم والبحث العلمي والاستثمارات العامة طويلة الأجل.
ولا يعني ارتفاع الدين بالضرورة حدوث أزمة فورية، إلا أن استمرار نموه بالتزامن مع ارتفاع تكلفة التمويل يفرض ضغوطًا متزايدة على الموازنة، وقد يحد من قدرة الحكومة على استخدام السياسة المالية بصورة واسعة لمواجهة أي ركود مستقبلي.
2- مخاطر القطاع المصرفي والائتماني
تؤثر أسعار الفائدة المرتفعة كذلك في البنوك والمؤسسات المالية، إذ قد تتراجع القيمة السوقية لبعض الأصول المالية طويلة الأجل التي تم شراؤها في فترات انخفاض الفائدة. وفي الوقت نفسه، يؤدي التشدد الائتماني إلى ارتفاع معايير منح القروض وتراجع السيولة المتاحة للأعمال.
ويُعد هذا الأمر أكثر تأثيرًا على الشركات الصغيرة والمتوسطة والشركات الناشئة، نظرًا إلى اعتمادها الكبير على التمويل المصرفي. وإذا تراجع الائتمان بصورة واضحة، فإن الاستثمار والتوظيف والإنتاج قد تتأثر بصورة مباشرة.
ثالثاً: التداعيات المحتملة على الاقتصاد العالمي
تتجاوز آثار تباطؤ الاقتصاد الأمريكي الحدود الوطنية نتيجة الترابط الكبير بين الاقتصاد الأمريكي والنظام المالي والتجاري الدولي.
أولًا، يمكن أن يؤدي تراجع الطلب الأمريكي إلى انخفاض الواردات، وهو ما يؤثر في الدول التي تعتمد بدرجة كبيرة على تصدير السلع والخدمات إلى السوق الأمريكية، خصوصًا الاقتصادات الناشئة والدول ذات الهياكل الإنتاجية المرتبطة بالطلب الخارجي.
ثانيًا، قد تزداد تقلبات الأسواق المالية الدولية، إذ تنعكس المخاوف من الركود على مؤشرات الأسهم والسندات وأسعار الأصول. كما قد يتجه المستثمرون إلى الأصول التي يُنظر إليها على أنها أكثر أمانًا، مما يؤدي إلى تحولات سريعة في حركة رؤوس الأموال.
ثالثًا، تؤثر قرارات الاحتياطي الفيدرالي في قيمة الدولار وأسعار الفائدة العالمية. ولذلك فإن الانتقال بين سياسات التشديد والتيسير النقدي قد يسبب تقلبات في أسعار صرف العملات وتكاليف الاقتراض في الدول الناشئة، إضافة إلى التأثير في أسعار السلع والطاقة والتدفقات الاستثمارية.
الخاتمة
تُظهر قراءة المؤشرات المالية والاقتصادية أن مخاطر تباطؤ الاقتصاد الأمريكي ترتبط بمجموعة مترابطة من العوامل، تشمل انعكاس منحنى العائد، وارتفاع أسعار الفائدة، وتشدد شروط الائتمان، وضعف بعض مؤشرات الاستهلاك والنشاط الصناعي، إلى جانب التحديات الهيكلية المرتبطة بالدين العام والقطاع المالي.
ومع ذلك، فإن هذه المؤشرات لا تعني بالضرورة أن الركود أصبح حتميًا، بل تشير إلى ارتفاع مستوى المخاطر والحاجة إلى إدارة دقيقة للسياسات الاقتصادية. ويتمثل التحدي الأساسي أمام الاحتياطي الفيدرالي والحكومة الأمريكية في تحقيق توازن بين خفض التضخم والمحافظة على النشاط الاقتصادي، بحيث لا يؤدي التشديد النقدي المفرط إلى انكماش واسع، ولا يؤدي التيسير المبكر إلى عودة الضغوط التضخمية.
ومن ثم، فإن تطور الاقتصاد الأمريكي خلال المرحلة المقبلة سيعتمد بدرجة كبيرة على قدرة صناع السياسة على إدارة هذا التوازن، وعلى مرونة سوق العمل والاستهلاك والاستثمار والقطاع المالي في مواجهة الضغوط القائمة، وهي عوامل ستظل ذات تأثير مباشر في اتجاه الاقتصاد العالمي ككل.