صدمة هرمز وكلفة الحرب خارج طهران
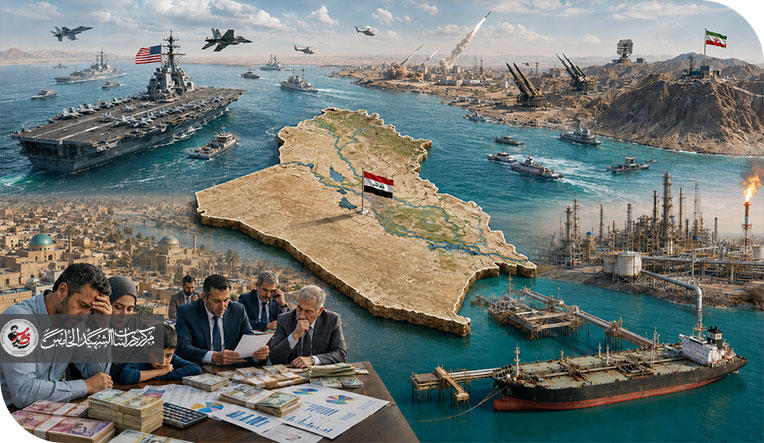
لم يعد ممكناً النظر إلى الحرب الأمريكية ـ الإسرائيلية على إيران باعتبارها مواجهة ثنائية تُقاس كلفتها داخل حدود الدول المتحاربة فقط. فمنذ بدء الهجمات في 28 شباط/فبراير 2026، وما تبعها من إغلاق فعلي لمضيق هرمز، ظهر العراق بوصفه واحداً من أكثر الاقتصادات تضرراً، على الرغم من أنه ليس طرفاً مباشراً في الحرب.
والسبب واضح: الاقتصاد العراقي شديد الاعتماد على النفط، وشديد الاعتماد في الوقت نفسه على ممر بحري واحد لتسويق الجزء الأكبر من هذا النفط. ووفق بيانات البنك الدولي، شكّل النفط في عام 2025 نحو 88% من إيرادات الحكومة العراقية و91% من صادرات السلع. ولذلك فإن صدمة هرمز لا تصيب قطاعاً واحداً فحسب، بل تضرب في وقت واحد الموازنة العامة وميزان المدفوعات والسيولة بالدولار وقدرة الدولة على تمويل الرواتب والاستيراد والاستثمار.
المشكلة هنا ليست نظرية. قبل الحرب كان العراق يصدّر قرابة 3.6 ملايين برميل يومياً، ونحو 3.4 ملايين برميل منها كانت تخرج عبر موانئ البصرة باتجاه الخليج ثم مضيق هرمز. وفي شهر اعتيادي كان نحو 93 مليون برميل عراقي يعبر المضيق.
لكن في نيسان/أبريل 2026 لم يتمكن العراق من تصدير سوى نحو 10 ملايين برميل عبر هرمز. بينما أظهرت بيانات وزارة النفط أن إجمالي صادرات الشهر بلغ نحو 9.88 ملايين برميل، وحققت قرابة 1.09 مليار دولار فقط.
وفي أيار/مايو وحزيران/يونيو معاً بلغت الصادرات نحو 32.1 مليون برميل، بإيرادات تقارب 2.34 مليار دولار؛ أي ما يعادل حوالى 1.17 مليار دولار شهرياً. وللمقارنة، كانت إيرادات كانون الثاني/يناير تدور حول 6.5 مليارات دولار، وبلغت في شباط/فبراير نحو 6.8 مليارات دولار. وهكذا فإن السؤال عما إذا كان دخل العراق النفطي يمكن أن يهبط من 6 أو 7 مليارات دولار إلى مليار أو ملياري دولار لم يعد افتراضاً متشائماً؛ لقد حدث ذلك بالفعل.
وحتى التحسن النسبي الذي ظهر في تموز/يوليو لا يعني عودة الاقتصاد إلى وضعه الطبيعي. فقد أعلنت شركة تسويق النفط العراقية «سومو» بيع نحو 42 مليون برميل خلال الشهر، منها 35.5 مليوناً من الموانئ الجنوبية ونحو 7 ملايين عبر جيهان. أي إن الكميات بقيت أقل بكثير من متوسط ما قبل الحرب، الذي كان يقترب من 100 مليون برميل شهرياً.
وفي الوقت نفسه، هبطت حركة السفن السلعية عبر هرمز في بعض أيام أغسطس/آب إلى أرقام أحادية، مقابل أكثر من 130 عبوراً يومياً قبل اندلاع الحرب. ولذلك فإن أي قراءة للتعافي يجب أن تميز بين مرور شحنات متقطعة، وبين استعادة ممر تجاري مستقر تستطيع شركات الملاحة والمصارف وشركات التأمين تسعير مخاطره بصورة طبيعية.
ولهذا أيضاً أصبحت الصدمة الكلية قابلة للقياس خارج حسابات وزارة المالية وحدها. ففي يونيو/حزيران أبقت وكالة S&P التصنيف السيادي للعراق عند B-/B مع نظرة سلبية. وقدرت أن متوسط إنتاج النفط في 2026 قد ينخفض إلى 2.9 مليون برميل يومياً، أي أقل بنحو 28% من مستوى ما قبل الحرب. كما توقعت انكماش الناتج المحلي الحقيقي بنحو 15% خلال العام في ضوء تداعيات الصراع واضطراب الصادرات.
وهذه التقديرات ليست قدراً محتوماً، لكنها توضح أن المشكلة لم تعد نقصاً مؤقتاً في السيولة. إنها خطر يمتد إلى النمو والائتمان والاستثمار وقدرة الدولة على تمويل نفسها.
سعر مرتفع للنفط لا يعني إيرادات أعلى للعراق
تكشف هذه الأرقام مفارقة أساسية: ارتفاع أسعار النفط أثناء الحروب لا يعني بالضرورة أن الدولة النفطية تربح. فالربح يتطلب القدرة على إخراج البرميل وبيعه وقبض عائداته.
العراق يمتلك احتياطيات نفطية ضخمة وقدرة إنتاجية كبيرة، لكنه يفتقر إلى منافذ تصدير بديلة تستطيع تعويض موانئ الجنوب. ومن هنا ظهرت ما يمكن تسميته «مفارقة البرميل العراقي»: السعر العالمي يرتفع بسبب نقص الإمدادات، لكن العراق لا يستطيع تحويل هذا الارتفاع إلى إيرادات مالية بالقدر نفسه.
بل إن المخاطر البحرية بدأت تلتهم جزءاً من قيمة النفط العراقي ذاته. ففي أغسطس/آب عرضت «سومو» خصومات وصلت إلى 25–27 دولاراً للبرميل على خام البصرة المتوسط، ونحو 27.8–29.8 دولاراً على خام البصرة الثقيل، بهدف إقناع المشترين بتحميل النفط من موانئ تقع داخل منطقة الخطر.
وهذه الخصومات ليست مجرد سياسة تسويقية. إنها في جوهرها السعر المالي للمخاطر الجيوسياسية التي أضيفت إلى كل برميل عراقي، فضلاً عن الارتفاع الكبير في تكاليف النقل والتأمين وتحفظ الشركات عن إرسال ناقلاتها إلى المنطقة.
حين تصبح الرواتب أكبر من الإيراد النفطي
يتضح حجم المشكلة أكثر عندما نقارن الإيرادات بالنفقات الثابتة للدولة. بيانات صندوق النقد الدولي تظهر أن الأجور والتقاعد بلغت نحو 78.7 تريليون دينار في 2024، وكان الصندوق يتوقع ارتفاعها إلى 85.6 تريليون دينار في 2026.
وبسعر صرف رسمي يقارب 1300 دينار للدولار، يعادل ذلك نحو 65.8 مليار دولار سنوياً، أو قرابة 5.5 مليارات دولار شهرياً للأجور والتقاعد وحدهما. وبذلك فإن إيراداً نفطياً شهرياً يدور حول مليار أو مليار ونصف المليار دولار لا يغطي حتى هذا البند، قبل احتساب البطاقة التموينية والخدمات والدعم والأمن والاستثمار وخدمة الدين والتحويلات الحكومية الأخرى.
هذا لا يعني أن الدولة العراقية تتوقف فوراً عن دفع الرواتب بمجرد هبوط الصادرات. لدى الحكومة ودائع وأدوات اقتراض داخلي، ولدى البنك المركزي احتياطيات أجنبية مهمة. كما يمكن تأجيل جزء من الإنفاق الاستثماري، أو تراكم المتأخرات، أو إعادة ترتيب الأولويات. لكن هذه الأدوات تشتري الوقت ولا تلغي المشكلة.
والأهم أن نقطة الضعف كانت قائمة قبل الحرب أصلاً. ففي تقديرات صندوق النقد المنشورة عام 2025، كان عجز الموازنة المتوقع لعام 2026 يبلغ نحو 9.2% من الناتج المحلي الإجمالي. وكان الدين الحكومي مرشحاً للارتفاع إلى نحو 62.3% من الناتج، فيما توقع الصندوق تراجع الاحتياطيات الأجنبية إلى نحو 79.2 مليار دولار.
وكانت تلك التقديرات معدة قبل وقوع صدمة هرمز الحالية؛ وبالتالي فإن استمرار تعطل الصادرات يجعل خط الأساس السابق أكثر تفاؤلاً مما تسمح به الظروف الجديدة.
الاحتياطي الأجنبي ليس خزينة بلا قاع
الاحتياطيات الأجنبية، مهما كان حجمها، ليست خزينة يمكن السحب منها بلا كلفة. فقد بلغت احتياطيات البنك المركزي العراقي نحو 100.3 مليار دولار بنهاية 2024، وكانت تغطي أكثر من 11 شهراً من الواردات. فيما أظهرت بيانات لاحقة للبنك المركزي بقاء تغطية الواردات عند مستويات مريحة خلال 2025.
لكن وظيفة هذه الاحتياطيات الأساسية هي حماية الاستقرار النقدي، وتمويل الطلب على العملة الأجنبية، وضمان استمرارية المدفوعات الخارجية والثقة بالدينار. وإذا انخفضت تدفقات الدولار النفطية في الوقت الذي ترتفع فيه فاتورة الاستيراد والشحن والتأمين، تصبح الدولة أمام ضغط مزدوج: دولارات أقل تدخل إلى الاقتصاد، ودولارات أكثر مطلوبة للخروج منه.
وكان صندوق النقد قد سجل أن قيمة واردات السلع العراقية قفزت إلى نحو 82.2 مليار دولار في 2024، بزيادة تقارب 20 مليار دولار عن العام السابق. وفي بيئة الحرب، فإن أي زيادة إضافية في تكاليف النقل والتأمين أو أسعار الغذاء والسلع الوسيطة تعني استنزافاً أسرع للهامش الخارجي. وقد تتحول الأزمة من أزمة مالية حكومية إلى ضغط على سوق الصرف والأسعار والقوة الشرائية للمواطن.
هل تتحمل واشنطن كلفة الضرر الاقتصادي للعراق؟
من هنا يصبح السؤال عن مسؤولية الولايات المتحدة أكثر تعقيداً من شعار سياسي مباشر، لكنه لا يفقد وجاهته الاقتصادية. فالسبب المباشر لتعطل الملاحة ليس قراراً أمريكياً واحداً فقط. هناك الهجمات الأمريكية والإسرائيلية التي أطلقت الحرب، والقرار الإيراني بإغلاق المضيق أو تقييد الحركة فيه، والهجمات التي استهدفت السفن، ثم الحصار الأمريكي المتجدد على الشحن والموانئ الإيرانية منذ يوليو/تموز، فضلاً عن قرارات شركات التأمين والملاحة التي تتجنب المخاطر.
اقتصادياً نحن أمام سلسلة سببية متعددة الحلقات.
لذلك من غير الدقيق علمياً القول إن واشنطن «استهدفت الاقتصاد العراقي» بالمعنى المباشر. مثلما أنه من غير الدقيق التعامل مع الضرر العراقي بوصفه حادثاً عرضياً لا يمكن توقعه.
ففي تحليل السياسات الدولية يوجد فرق جوهري بين النية وقابلية التوقع. قد يكون الهدف المعلن للسياسة الأمريكية إضعاف إيران، وتحقيق أهداف أمنية واستراتيجية محددة. لكن صانع القرار الذي يعرف أن العراق يعتمد على النفط في قرابة تسعة أعشار إيرادات حكومته، وأن معظم صادراته تمر عبر هرمز، لا يستطيع بعد أشهر من الأزمة التعامل مع الكلفة العراقية باعتبارها مجهولة.
وكلما طال أمد العمليات العسكرية والحصار بعد ظهور آثارها الفعلية، انتقل الضرر من خانة «الأثر الجانبي غير المتوقع» إلى خانة «الكلفة الإقليمية المتوقعة والمقبولة ضمنياً». وهذه صياغة أدق علمياً من اتهام واشنطن بأنها تشن حرباً اقتصادية مباشرة على العراق، لكنها في الوقت ذاته أكثر جدية من إعفائها من المسؤولية الاقتصادية عن النتائج.
لكن الأزمة كشفت أيضاً فشلاً عراقياً
ومع ذلك، فإن تحميل واشنطن كامل المسؤولية قد يريح بغداد سياسياً، لكنه لا يحل المشكلة اقتصادياً. فقد كشفت أزمة 2026 عن فشل استراتيجي عراقي متراكم: دولة تمتلك واحداً من أكبر الاحتياطيات النفطية في العالم، لكنها ظلت تعتمد على منفذ تصدير رئيسي واحد من دون بناء بدائل موازية بالحجم الكافي.
بعد إغلاق هرمز، تمكن العراق من استخدام خط كركوك ـ جيهان بمستويات تقارب 200 ألف برميل يومياً، مع خطط لرفعها إلى نحو 500 ألف. لكنه يظل أقل بكثير من طاقة صادرات الجنوب السابقة.
كما تحركت بغداد باتجاه سوريا. وتدور حالياً خطط لإنشاء خط جديد يصل العراق بميناء بانياس، مع حديث عن قدرة قد تصل إلى نحو مليوني برميل يومياً. إلا أن تقديرات نقلتها رويترز تشير إلى أن المشروع قد يكلف 15 مليار دولار على الأقل، ويحتاج إلى نحو أربع سنوات. وهذا يعني أنه يمثل حلاً استراتيجياً للمستقبل، لا طوق نجاة للأزمة الراهنة.
كما تتجه الخطط العراقية إلى توسيع شبكة المنافذ باتجاه تركيا وسوريا والأردن، لتقليل الاعتماد على هرمز.
الدرس المطلوب إذن يتجاوز سؤال من يتحمل اللوم. على العراق أن يتعامل مع أمن تصدير النفط بوصفه جزءاً من الأمن القومي، لا مجرد ملف فني لوزارة النفط. وهذا يقتضي بناء شبكة فعلية ومتعددة الاتجاهات للتصدير نحو جيهان والبحر المتوسط والعقبة، وتوسيع القدرة التخزينية داخل البلاد وخارجها، وتطوير قدرة وطنية أو تعاقدية أكثر مرونة في النقل البحري والتأمين.
وبالتوازي، ينبغي بناء صندوق استقرار مالي حقيقي يحفظ جانباً من فوائض سنوات ارتفاع أسعار النفط لمواجهة الانقطاعات، بدلاً من تحويل ارتفاع الإيرادات تلقائياً إلى توسع دائم في الإنفاق الجاري. كما يتطلب الأمر زيادة الإيرادات غير النفطية، وضبط النمو المستمر لفاتورة الأجور، وتقليل اعتماد البلاد على استيراد السلع الأساسية التي يمكن إنتاج جزء أكبر منها محلياً.
فأزمة هرمز أثبتت أن الخطر يأتي من جانبي الميزان معاً: تعطل التصدير من جهة، وارتفاع كلفة الاستيراد من جهة أخرى.
السيادة الاقتصادية وكلفة القرارات الأمريكية
ما شهده الاقتصاد العراقي منذ شباط/فبراير 2026 يوضح كيف يمكن لقرار عسكري يُتخذ في واشنطن أن يفرض كلفة ثقيلة على دولة ليست طرفاً مباشراً في الحرب. فقد شكّل الهجوم الأمريكي على إيران نقطة البداية لسلسلة من التداعيات، تمثلت في اضطراب حركة الملاحة، وتراجع صادرات النفط العراقية، وارتفاع تكاليف التأمين والنقل، وتزايد الضغوط على إيرادات الحكومة العراقية.
ومن هذا المنظور، لا يمكن التعامل مع مسؤولية الولايات المتحدة باعتبارها مجرد عامل من بين عدة عوامل متساوية في التأثير.
ويتمثل مصدر القلق الأكبر بالنسبة إلى العراق في احتمال تجدد الهجمات الأمريكية على إيران، أو الانتقال إلى حصار بحري أوسع نطاقاً. فمثل هذا التطور قد يعيد تهديد أمن الملاحة في مضيق هرمز. وهو ما يعني، بالنسبة إلى اقتصاد يعتمد النفط في تأمين ما يقارب 90% من إيرادات الدولة، احتمال تراجع الإيرادات النفطية، والضغط على الاحتياطيات الأجنبية، وارتفاع كلفة الاستيراد، وتزايد صعوبة تمويل النفقات الجارية للحكومة.
ولا شك أن اعتماد العراق المفرط على النفط، وتركز الجزء الأكبر من صادراته عبر المنافذ الجنوبية، يمثلان خللاً هيكلياً داخلياً. لكن ينبغي عدم الخلط بين هذا الضعف وبين العامل الذي يؤدي إلى تفجير الأزمة.
هشاشة الاقتصاد العراقي مشكلة داخلية. أما تفعيل هذه الهشاشة وتحويلها إلى صدمة مالية في الأزمة الحالية، فقد جاء نتيجة الهجوم الأمريكي على إيران.
وعليه، إذا أقدمت واشنطن، وهي تدرك نتائج الأشهر الماضية، على توجيه ضربات جديدة إلى إيران أو تشديد الحصار البحري عليها، فسيصبح من الصعب وصف التداعيات الاقتصادية التي تصيب العراق بأنها مجرد «آثار غير مقصودة».
وفي هذه الحالة، سيكون من الأدق اعتبار الضرر الذي يلحق بالاقتصاد العراقي جزءاً من الكلفة الإقليمية المتوقعة للسياسة العسكرية الأمريكية؛ وهي كلفة يدفعها العراق نتيجة قرار لم يكن شريكاً في اتخاذه.