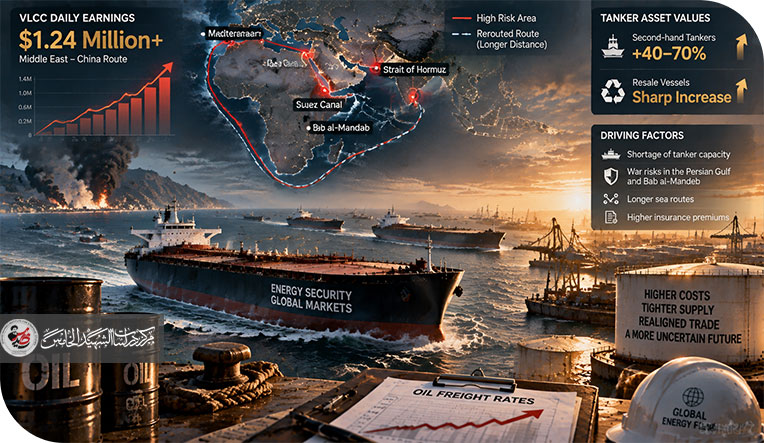
تخيل أن تكلفة استئجار ناقلة نفط واحدة وصلت إلى أكثر من 1.240 مليون دولار لليوم الواحد ، أن هذه أرقام تاريخية وهذا الجنون ليس مجرد قفزة عابرة في أسعار الشحن، بل هو زلزال حقيقي يضرب أسواق الطاقة العالمية حالياً.
أن نقص الناقلات العملاقة والارتفاع المرعب في أقساط التأمين ضد مخاطر الحرب جعل فكرة نقل النفط لمسافات طويلة صفقة خاسرة بكل المقاييس. وبسبب هذه الأزمة، تضاعفت تكاليف الشحن من أمريكا إلى آسيا بنحو 3 مرات، مما قتل الجدوى الاقتصادية لصفقات النفط بعيدة المدى، وتسبب في تباطؤ مبيعات خامات رئيسية كالنفط الأمريكي والأنغولي الموجه للشرق.
مما سبب بدخول المصافي العالمية في حالة تدافع و”خناق” لتأمين أي شحنة نفط قريبة جغرافياً.
ففي أوروبا طارت أسعار الخامات المحلية مثل “برنت الفعلي” لعلاوات قياسية، وفي اليابان اضطرت المصافي للتخلي عن الناقلات العملاقة والقبول بسفن أصغر لشراء خام ألاسكا الأقرب مسافة، رغم أنه غير ملائم تماماً لتجهيزاتها الفنية.
لكن الصدمة الأكبر هي أن القصة لم تعد مجرد “شحن غال” نحن أمام أزمة توفر حقيقية فالبيانات الأخيرة تصدم الجميع بعجز مرتقب في الإمدادات يخرج ملايين البراميل من السوق المعتاد نتيجة احتجاز السفن لأسابيع طويلة في البحر للدوران حول إفريقيا. أن هذا الاختناق اللوجستي يضغط بقوة على هوامش ربح المصافي، والنتيجة الحتمية المقابلة هي موجة ارتفاع جديدة في أسعار الوقود والمشتقات، وقد تتجه بعض الأسواق قريباً لسياسات “الترشيد والتقنين”.
استعراض لأسعار الشحن للنفط الخام والمنتجات المكررة خلال الربع الثالث لشهر أيلول/2026:
1– أسعار الشحن للنفط الخام والمنتجات:
– ناقلات النفط الخام العملاقة (VLCC):
سجلت الرحلة من الخليج العربي إلى الصين ارتفاعاً قدره 259 ألف دولار/يوم لتصل إلى 1,241,097 دولاراً/يوم، كما ارتفعت الرحلة من غرب أفريقيا إلى الصين بمقدار 116.7 ألف دولار/يوم لتصل إلى 527,477 دولاراً/يوم، والرحلة من خليج المكسيك (الولايات المتحدة) إلى الصين بمقدار 130.6 ألف دولار/يوم لتصل إلى 400,265 دولاراً/يوم.
– ناقلات فئة “سويس ماكس” (Suezmax):
ارتفع متوسط العائد المكافئ للرحلة الزمنية (T/CE) بمقدار ألفي دولار/يوم ليغلق الأسبوع عند 303,674 دولاراً/يوم. وارتفعت الرحلة من غرب أفريقيا إلى القارة الأوروبية بمقدار 0.5 ألف دولار/يوم لتصل إلى 238,770 دولاراً/يوم، ومن البحر الأسود إلى البحر المتوسط بمقدار 3.4 ألف دولار/يوم لتصل إلى 368,578 دولاراً/يوم، ومن الخليج العربي إلى البحر المتوسط بمقدار 51.1 ألف دولار/يوم لتصل إلى 557,689 دولاراً/يوم، بينما تحسنت الرحلة من غيانا إلى منطقة (ARA) بمقدار 26.5 ألف دولار/يوم لتصل إلى 248,413 دولاراً/يوم.
– ناقلات فئة “أفرا ماكس” (Aframax): ارتفع متوسط العائد المكافئ للرحلة الزمنية (T/CE) بمقدار 32.9 ألف دولار/يوم ليغلق الأسبوع عند 162,238 دولاراً/يوم. وسجلت الرحلة من بحر الشمال إلى القارة الأوروبية ارتفاعاً قدره 43.2 ألف دولار/يوم لتصل إلى 189,659 دولاراً/يوم، ومن الكويت إلى سنغافورة بمقدار 86.9 ألف دولار/يوم لتصل إلى 223,122 دولاراً/يوم، في حين انخفضت الرحلة من منطقة الكاريبي إلى خليج المكسيك بمقدار 15.4 ألف دولار/يوم لتصل إلى 122,950 دولاراً/يوم. كما ارتفعت الرحلة من جنوب شرق آسيا إلى الساحل الشرقي لأستراليا بمقدار 43.2 ألف دولار/يوم لتصل إلى 90,913 دولاراً/يوم، والرحلة داخل البحر المتوسط بمقدار 65.8 ألف دولار/يوم لتصل إلى 213,711 دولاراً/يوم. انخفضت تكلفة الرحلة من خليج الولايات المتحدة إلى المملكة المتحدة وأوروبا القارية بمقدار 19.2 ألف دولار يومياً لتصل إلى 123,487 دولاراً يومياً، كما تراجعت تكلفة الرحلة من الساحل الشرقي للمكسيك إلى خليج الولايات المتحدة بمقدار 22.3 ألف دولار يومياً لتصل إلى 132,534 دولاراً يومياً.
2– المنتجات النفطية:
– ارتفع سعر الشحن على مسار الناقلات LR2 (المسار TC1) من الشرق الأوسط إلى اليابان هذا الأسبوع بمقدار 9.6 ألف دولار يومياً ليصل إلى 237,454 دولاراً يومياً. كما زادت تكلفة الرحلة على المسار TC15 من البحر الأبيض المتوسط إلى الشرق الأقصى بمقدار 14.6 ألف دولار يومياً لتصل إلى 53,412 دولاراً يومياً.
– ارتفع سعر الشحن على مسار الناقلات LR1 (المسار TC5) من الخليج العربي إلى اليابان بمقدار 5.6 ألف دولار يومياً ليصل إلى 171,732 دولاراً يومياً، في حين ارتفع السعر على المسار TC8 من الخليج العربي إلى المملكة المتحدة وأوروبا القارية بمقدار 0.7 ألف دولار يومياً ليصل إلى 246,934 دولاراً يومياً.
– شهد مسار الناقلات متوسطة المدى (MR) من روتردام إلى نيويورك (TC2) ارتفاعاً في العوائد بمقدار 9.6 ألف دولار يومياً لتصل إلى 237,454 دولاراً يومياً، كما ارتفعت عوائد المسار (TC6) المتوسط (من الجزائر إلى منطقة البحر المتوسط الأوروبية) بمقدار 5.6 ألف دولار يومياً لتسجل 171,732 دولاراً يومياً، وصعدت عوائد المسار (TC14) من خليج الولايات المتحدة إلى القارة الأوروبية بمقدار 7.4 ألف دولار يومياً لتصل إلى 37,981 دولاراً يومياً، وزادت عوائد المسار (TC18) من خليج الولايات المتحدة إلى البرازيل بمقدار 2.6 ألف دولار يومياً لتصل إلى 91,799 دولاراً يومياً، وارتفعت عوائد المسار (TC23) من أمستردام( هولندا) إلى لو هافر (فرنسا) بمقدار 2.9 ألف دولار يومياً لتصل إلى 49,397 دولاراً يومياً؛ في حين سجل المسار (TC22) من يوسو(كوريا الجنوبية) إلى بوتاني باي(اليابان)ارتفاعاً بمقدار 11.7 ألف دولار يومياً ليصل إلى 18,833 دولاراً يومياً، وصعد المسار (TC19) من منطقة (ARA موانئ شمال غرب أوروبا أنتويرب، روتردام ، أمستردام) إلى غرب أفريقيا(لاغوس، غانا، ساحل العاج، توغو) بمقدار 2.5 ألف دولار يومياً ليصل إلى 28,856 دولاراً يومياً.
استعراض لأسعار الناقلات المستعملة والجديدة:
1- أسعار الناقلات المستعملة:
شهد سوق ناقلات النفط نشاطًا قويًا خلال الربع الثالث لشهر أيلول/2026 إذ بلغت الأسعار:
ناقلات VLCC:
– سعر الناقلة بعمر 5 سنوات 172 مليون دولار.
– سعر الناقلة بعمر 10 سنوات 152 مليون دولار.
– سعر الناقلة بعمر 15 سنة 135 مليون دولار.
أسعار ناقلات Suzemax:
– سعر الناقلة بعمر 5 سنوات 116 مليون دولار.
– سعر الناقلة بعمر 10 سنوات 95 مليون دولار.
– سعر الناقلة بعمر 15 سنة 72 مليون دولار.
أسعار ناقلات Aframax:
– سعار الناقلة بعمر 5 سنوات 85 مليون دولار.
– سعر الناقلة بعمر 10 سنوات 72 مليون دولار.
– سعر الناقلة بعمر 15 سنة 55 مليون دولار.
أسعار ناقلات المنتجات MR:
– سعر الناقلة بعمر 5 سنوات 50 مليون دولار.
– سعر الناقلة بعمر 10 سنوات 40 مليون دولار.
- سعر الناقلة بعمر 15 سنة 27 مليون دولار.
ففي قطاع ناقلات النفط العملاقة (VLCC)، فقد بيعت الناقلة (KALLISTA)حمولتها( 317,441) طن/2010 بسعر 132 مليون دولار ، كما بيعت الناقلة “سي ليوبارد” (314 ألف طن/2011) من إنتاج شركة دايو مقابل 135 مليون دولار أمريكي. أما في قطاع ناقلات “سويزماكس”، فقد بيعت الناقلة “مونتيستينا” (159 ألف طن/2012) من إنتاج شركة سامسونج للصناعات الثقيلة مقابل 87 مليون دولار أمريكي، بينما استحوذ مشترون يونانيون على الناقلة “غراف” (151 ألف طن/2001) من إنتاج شركة NKK مقابل أكثر من 45 مليون دولار أمريكي. وفي قطاع ناقلات النفط الأصغر حجمًا، وجدت الناقلة “فيينا وود” (105 آلاف طن/2010) من إنتاج شركة سوميتومو مالكين جددًا مقابل 49.4 مليون دولار أمريكي. في قطاع ناقلات المنتجات النفطية من الفئة LR1، بيعت السفينتان الشقيقتان “Marlin Hestia” (بحمولة 74 ألف طن، بُنيت عام 2017 في حوض Sungdong) و”Marlin Hera” (بحمولة 74 ألف طن، بُنيت عام 2017 في حوض Sungdong) مقابل 49 مليون دولار أمريكي لكل منهما. وفي قطاع ناقلات المنتجات النفطية من الفئة MR، بيعت السفينة “Ardmore Endeavour” (بحمولة 50 ألف طن، بُنيت عام 2013 في حوض STX) مقابل 34.5 مليون دولار أمريكي، كما بيعت السفينة “Dylan” (بحمولة 50 ألف طن، بُنيت عام 2009 في حوض Guangzhou) مقابل 19.5 مليون دولار أمريكي. وأخيراً، استحوذ مشترون فرنسيون على الناقلة الصغيرة “BS Haiphong” (بحمولة 13 ألف طن، بُنيت عام 2024 في حوض Pha Rung) مقابل 29 مليون دولار أمريكي.
2– أسعار الناقلات الجديدة:
حافظت اسعار بناء الناقلات الجديدة على معدلها ماعدا اسعار الناقلات الجديدة المعاد بيها Resale إذ بلغت الأسعار:
أسعار ناقلات VLCC:
– سعر الناقلة Resale الجديدة المعاد بيعها 193 مليون دولار بعدما كانت بحدود 150-160 مليون دولار.
– سعر الناقلة البناء الجديد 131 مليون دولار (التسليم بعد 2-3 سنة).
أسعار ناقلات Suezmax:
– سعر الناقلة Resale الجديدة المعاد بيعها 136 مليون دولار.
– سعر الناقلة البناء الجديد 91 مليون دولار.
أسعار ناقلات Aframax:
– سعر الناقلة Resale الجديدة المعاد بيعها 95 مليون دولار.
– سعر الناقلة البناء الجديد 78 مليون دولار (التسليم بعد 2-3 سنة).
أسعار ناقلات المنتجات MR:
– سعر الناقلة Resale الجديدة المعاد بيعها 58 مليون دولار.
– سعر الناقلة البناء الجديد 52 مليون دولار (التسليم بعد 2-3 سنة).
الاتجاه المستقبلي للأسعار :
على الرغم من الارتفاعات المذهلة في أسعار الشحن وأسعار الناقلات فلن تنخفض الأسعار حتى لو استقرت الأوضاع في منطقة الخليج العربي وباب المندب .
ففي الأسواق، الصعود والهبوط لا يسيران بنفس الوتيرة؛ الأسعار تقفز بسرعة الصاروخ عند الأزمات، لكنها عندما تنفرج الغمة تنزل ببطء شديد، لسبب بسيط وهو أن الأزمة في البحر لا تقف عند حدود الممر البحري، بل تتحول سريعاً إلى سلسلة من الالتزامات التشغيلية المعقدة على الأرض.
على سبيل المثال المسارات الملاحية فقد تعاقدت بالفعل على عقود طويلة الأجل بأسعار مرتفعة لتأمين سعتها لفترات قادمة، وهذه التعاقدات ملزمة قانونياً ولا تلغى بقرار تهدئة مؤقت. وبالمثل، شركات التأمين البحري لا تتنازل عن “رسوم مخاطر الحرب” بكبسة زر، بل تحتاج لأشهر طويلة من الاستقرار التام قبل أن تعيد حساباتها وتخفض تكاليفها.
والأخطر من هذا كله، هو “التضخم اللوجستي” الذي استقر بالفعل في دورة حياة السلعة، فالتاجر الذي استوعب تكاليف إضافية في الموانئ، والتخزين، والنقل البري، واعتاد المستهلك على سعره الجديد، لن يسارع بخفض الأسعار لمجرد أن السفينة اختصرت رحلتها أو أصبح مرورها يسيراً، ففي كثير من الأحيان، يتحول هذا الوفر اللوجستي اللاحق إلى هامش ربح إضافي للشركات للتعويض عن خسائرها السابقة، وليس تخفيضاً للمستهلك النهائي، فاللوجستيات لم تعد مجرد تكلفة شحن بسيطة ، بل أصبحت عنصر المفاجأة الأكبر حتى لو فتحت الممرات مستقبلاً، فقد تعلمت الشركات البحرية درساً قاسياً، إذ أن السعة المتاحة قد تختفي في أي لحظة وهذا الإدراك وحده كفيل بجعل أسعار الشحن المرتفعة هي “الوضع الطبيعي الجديد”.
عام 2017 في حوض Sungdong) مقابل 49 مليون دولار أمريكي لكل منهما. وفي قطاع ناقلات المنتجات النفطية من الفئة MR، بيعت السفينة “Ardmore Endeavour” (بحمولة 50 ألف طن، بُنيت عام 2013 في حوض STX) مقابل 34.5 مليون دولار أمريكي، كما بيعت السفينة “Dylan” (بحمولة 50 ألف طن، بُنيت عام 2009 في حوض Guangzhou) مقابل 19.5 مليون دولار أمريكي. وأخيراً، استحوذ مشترون فرنسيون على الناقلة الصغيرة “BS Haiphong” (بحمولة 13 ألف طن، بُنيت عام 2024 في حوض Pha Rung) مقابل 29 مليون دولار أمريكي.
2- أسعار الناقلات الجديدة:
حافظت اسعار بناء الناقلات الجديدة على معدلها ماعدا اسعار الناقلات الجديدة المعاد بيها Resale إذ بلغت الأسعار:
أسعار ناقلات VLCC:
– سعر الناقلة Resale الجديدة المعاد بيعها 193 مليون دولار بعدما كانت بحدود 150-160 مليون دولار.
– سعر الناقلة البناء الجديد 131 مليون دولار (التسليم بعد 2-3 سنة).
أسعار ناقلات Suezmax:
– سعر الناقلة Resale الجديدة المعاد بيعها 136 مليون دولار.
– سعر الناقلة البناء الجديد 91 مليون دولار.
أسعار ناقلات Aframax:
– سعر الناقلة Resale الجديدة المعاد بيعها 95 مليون دولار.
– سعر الناقلة البناء الجديد 78 مليون دولار (التسليم بعد 2-3 سنة).
أسعار ناقلات المنتجات MR:
– سعر الناقلة Resale الجديدة المعاد بيعها 58 مليون دولار.
– سعر الناقلة البناء الجديد 52 مليون دولار (التسليم بعد 2-3 سنة).
الاتجاه المستقبلي للأسعار :
على الرغم من الارتفاعات المذهلة في أسعار الشحن وأسعار الناقلات فلن تنخفض الأسعار حتى لو استقرت الأوضاع في منطقة الخليج العربي وباب المندب .
ففي الأسواق، الصعود والهبوط لا يسيران بنفس الوتيرة؛ الأسعار تقفز بسرعة الصاروخ عند الأزمات، لكنها عندما تنفرج الغمة تنزل ببطء شديد، لسبب بسيط وهو أن الأزمة في البحر لا تقف عند حدود الممر البحري، بل تتحول سريعاً إلى سلسلة من الالتزامات التشغيلية المعقدة على الأرض.
على سبيل المثال المسارات الملاحية فقد تعاقدت بالفعل على عقود طويلة الأجل بأسعار مرتفعة لتأمين سعتها لفترات قادمة، وهذه التعاقدات ملزمة قانونياً ولا تلغى بقرار تهدئة مؤقت. وبالمثل، شركات التأمين البحري لا تتنازل عن “رسوم مخاطر الحرب” بكبسة زر، بل تحتاج لأشهر طويلة من الاستقرار التام قبل أن تعيد حساباتها وتخفض تكاليفها.
والأخطر من هذا كله، هو “التضخم اللوجستي” الذي استقر بالفعل في دورة حياة السلعة، فالتاجر الذي استوعب تكاليف إضافية في الموانئ، والتخزين، والنقل البري، واعتاد المستهلك على سعره الجديد، لن يسارع بخفض الأسعار لمجرد أن السفينة اختصرت رحلتها أو أصبح مرورها يسيراً، ففي كثير من الأحيان، يتحول هذا الوفر اللوجستي اللاحق إلى هامش ربح إضافي للشركات للتعويض عن خسائرها السابقة، وليس تخفيضاً للمستهلك النهائي، فاللوجستيات لم تعد مجرد تكلفة شحن بسيطة ، بل أصبحت عنصر المفاجأة الأكبر حتى لو فتحت الممرات مستقبلاً، فقد تعلمت الشركات البحرية درساً قاسياً، إذ أن السعة المتاحة قد تختفي في أي لحظة وهذا الإدراك وحده كفيل بجعل أسعار الشحن المرتفعة هي “الوضع الطبيعي الجديد”.