ثالثاً: هل تكفي النفقات الاستثمارية لتحقيق التنمية؟
إن تخصيص 47.897 تريليون دينار للنفقات الاستثمارية يمثل فرصة يمكن توظيفها في تطوير الاقتصاد العراقي، إلا أن القيمة الحقيقية لهذه التخصيصات لا تقاس بحجم الأموال المرصودة فقط، بل بما يتحقق منها فعلياً على أرض الواقع.
فقد تتضمن الموازنة تخصيصات كبيرة لمشاريع استثمارية، لكن تأخر التنفيذ أو ضعف التخطيط أو ارتفاع الكلف أو التعثر في الإحالة والتعاقد قد يؤدي إلى عدم تحويل هذه الأموال إلى أصول إنتاجية وخدمات فعلية.
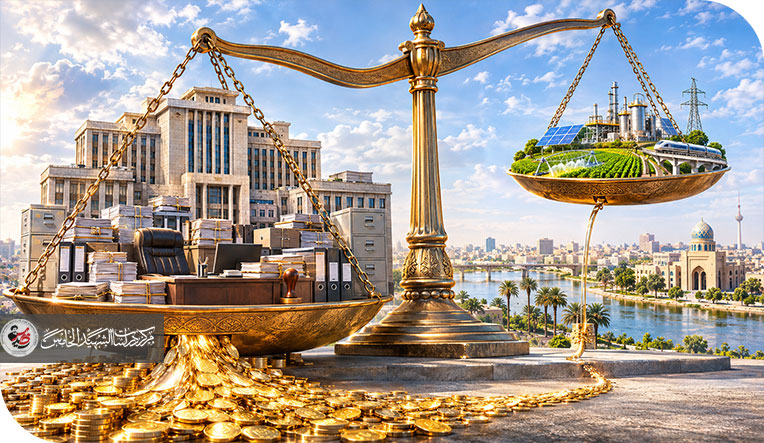
كما أن الاستثمار الحكومي لا ينبغي أن يقتصر على إنشاء المباني والطرق والمشاريع الخدمية، على أهميتها، وإنما يجب أن يتجه بصورة أكبر إلى المشاريع التي ترفع قدرة الاقتصاد على الإنتاج وتخفض الاستيراد وتوفر فرص العمل وتحقق إيرادات مستقبلية.
ومن أبرز القطاعات التي تستحق أولوية استثمارية:
- الصناعات النفطية والتحويلية: تطوير المصافي والصناعات البتروكيمياوية والأسمدة والمنتجات المشتقة من النفط والغاز، بدلاً من تصدير المواد الخام واستيراد المنتجات النهائية.
- الصناعات البلاستيكية والإنشائية: إنشاء مصانع لإنتاج الأنابيب والمواد البلاستيكية ومواد التعبئة والتغليف، بما يسهم في إحلال المنتجات المحلية محل المستوردات.
- القطاع الزراعي والصناعات الغذائية: تطوير منظومات الري والخزن والتبريد والتصنيع الغذائي، وتقليل الاعتماد على الاستيراد.
- قطاع الغاز والطاقة: استثمار الغاز المصاحب وتقليل حرقه، وتوفير الوقود لمحطات الكهرباء والمصانع، وتحويله إلى مصدر دخل وقيمة مضافة.
- النقل والخدمات اللوجستية: تطوير الموانئ والسكك الحديد والطرق والمناطق الصناعية، بما يعزز موقع العراق كمركز للنقل والتجارة الإقليمية.
إن توجيه الاستثمار إلى هذه القطاعات لا يحقق التنمية فحسب، بل يمكن أن يقلل الضغط على العملة الأجنبية من خلال خفض الاستيرادات، ويزيد الإيرادات غير النفطية، ويوفر فرص عمل خارج القطاع الحكومي.
رابعاً: الإنفاق الاستثماري لا يعني بالضرورة الإنفاق المنتج
من الأخطاء الشائعة اعتبار كل تخصيص استثماري إنفاقاً تنموياً بالضرورة. فالمشروع قد يصنف ضمن الموازنة الاستثمارية، لكنه لا يحقق عائداً اقتصادياً أو اجتماعياً يتناسب مع كلفته.
ولهذا ينبغي التمييز بين الاستثمار الذي ينشئ أصلاً منتجاً أو يحسن كفاءة الاقتصاد، وبين الاستثمار الذي يقتصر على إنشاء مشروع دون دراسة كافية لجدواه أو احتياجات تشغيله وصيانته.
فعلى سبيل المثال، إنشاء مصنع حكومي دون تأمين المواد الأولية والطاقة والأسواق والإدارة الكفوءة قد يؤدي إلى تحول المشروع إلى عبء تشغيلي إضافي على الموازنة بدلاً من أن يكون مصدراً للإيرادات.
ومن هنا تبرز أهمية اعتماد دراسات الجدوى الاقتصادية والفنية والمالية قبل إدراج المشاريع، وتحديد كلف التشغيل والصيانة بعد الإنجاز، وقياس العائد المتوقع، فضلاً عن وضع مؤشرات أداء واضحة لكل مشروع.
كما ينبغي ألا تكون الأولوية للمشروع الذي يحصل على أكبر تخصيص مالي، وإنما للمشروع الذي يحقق أكبر منفعة اقتصادية واجتماعية مقارنة بكلفته.
خامسا: الموازنة بين العدالة الاجتماعية والاستدامة المالية
لا يمكن معالجة اختلال الانفاق في العراق من خلال الدعوة الى تخفيض الرواتب او تقليص الرعاية الاجتماعية بصورة عامة؛ لان هذه الالتزامات ترتبط بمعيشة شرائح واسعة من المجتمع، كما ان جزءا منها يمثل حقوقا قانونية مكتسبة.
لكن الاستدامة المالية تتطلب مراجعة اليات التوظيف والتخصيصات والمنافع الحكومية، والتحقق من وصول الدعم الى مستحقيه، ومعالجة الازدواج الوظيفي والرواتب غير المستحقة، وتحسين توزيع العاملين بين المؤسسات.
كما ينبغي اعادة النظر في سياسة التوسع بالتعيينات الحكومية، خصوصا ان كل تعيين جديد لا يمثل كلفة سنة واحدة، بل ينشئ التزاما ماليا يمتد الى سنوات طويلة، وقد يتبعه استحقاق تقاعدي مستقبلا.
والبديل لا يتمثل في اغلاق باب التوظيف بصورة مطلقة، وانما في بناء قاعدة بيانات دقيقة للقوى العاملة، وتحديد احتياجات المؤسسات، وتوجيه التعيينات الى القطاعات التي تعاني نقصا حقيقيا، مع تشجيع القطاع الخاص على استيعاب الخريجين والباحثين عن العمل.
سادسا: نحو موازنة قائمة على النتائج لا على حجم الانفاق
ان من ابرز الاتجاهات التي ينبغي ان تتبناها الحكومة العراقية الانتقال من الموازنة التقليدية التي تركز على تخصيص الاموال للابواب والبنود، الى موازنة البرامج والاداء التي تربط التمويل بالاهداف والنتائج.
فبدلا من الاكتفاء بالسؤال عن مقدار الاموال التي انفقتها وزارة معينة، ينبغي السؤال عن الخدمات التي قدمتها، والمشاريع التي انجزتها، وعدد المستفيدين، ومستوى التحسن في جودة الخدمة، ومدى تحقيق الاهداف المحددة.
ويتيح هذا النهج تقييم كفاءة الانفاق العام، والكشف عن مواطن الهدر، ومقارنة اداء المؤسسات الحكومية، وتوجيه الموارد الى البرامج الاكثر فاعلية.
وقد اظهرت مناقشات مشروع موازنة 2027 في اللجنة المالية النيابية اهتماما بتطبيق موازنة البرامج والاداء، وبتحديد مؤشرات لقياس النتائج، وهو توجه ايجابي من حيث المبدا، لكنه يحتاج الى تطبيق تدريجي وجاد، ونظم معلومات مالية وادارية دقيقة، وقدرات مؤسسية قادرة على قياس الاداء والتحقق منه.
خاتمة: المطلوب تغيير فلسفة الانفاق لا مجرد زيادة التخصيصات
ان الارقام الاولية لموازنة 2027 تكشف عن استمرار هيمنة النفقات التشغيلية، التي تستحوذ على نحو 78% من اجمالي الانفاق، مقابل 22% للنفقات الاستثمارية. وهذه النسبة تعكس تحديا اقتصاديا يتجاوز سنة مالية واحدة، لانها ترتبط بطبيعة الدولة الريعية وباتساع الالتزامات الحكومية مقارنة بقدرة الاقتصاد الإنتاجي.
ولا يمكن للعراق تحقيق التنويع الاقتصادي من خلال زيادة التخصيصات الاستثمارية شكليا، بل يتطلب الامر تغيير فلسفة الانفاق العام، بحيث تصبح الاولوية للمشاريع التي تزيد الانتاج المحلي، وتقلل الاستيراد، وتوفر فرص العمل، وتحقق ايرادات مستدامة.
ان الموازنة الناجحة ليست التي تنفق اكثر، بل التي تحول كل دينار عام الى منفعة اقتصادية واجتماعية قابلة للقياس.
والسؤال الذي ينبغي ان تطرحه الحكومة عند اعداد موازنة 2027 ليس: كم سننفق؟ وانما: ماذا سننتج بهذه الاموال، وما الاصول التي سنتركها للاجيال القادمة؟